Contrats et garanties
Apivia mutuelle : avis, garanties et tarifs
apivia mutuelle : garanties, tarifs et avis sur les formules Vitamin, les options et le service client pour bien choisir sa complémentaire santé.
12 min de lecture
4,8sur 5544 votes
- 5,5Klecteurs
- 11en ce moment
- 169partages
Notre avis
Apivia mutuelle
3,8 sur 5
Apivia séduit par son application et ses services, mais pèche par lisibilité de marque, joignabilité et tarifs opaques.
Les points positifs
- Application mobile simple et rapide
- Services inclus riches, dont téléconsultation
- Accès au réseau de soins Carte Blanche
- Contrat éligible à la loi Madelin
- Agences physiques dans l'ouest de la France
Les points négatifs
- Lisibilité de la marque à améliorer
- Joignabilité parfois critiquée
- Tarifs non publiés, calcul uniquement sur devis
- Peu d'avis disponibles pour relativiser
- Garanties et packs complexes à décoder
Apivia mutuelle est une complémentaire santé mutualiste qui appartient au groupe Macif. Elle est aujourd’hui portée par Macif Santé Prévoyance, qui fait elle-même partie d’Aéma Groupe. Sa gamme santé individuelle, Vitamin, propose plusieurs niveaux de garanties et des packs optionnels. Elle est éligible à la loi Madelin pour les indépendants et donne accès au réseau de soins Carte Blanche. Les tarifs ne sont pas publiés en grille fixe : la cotisation dépend de l’âge, du lieu de résidence, de la composition du foyer et du niveau choisi, et elle se calcule sur devis. Les avis saluent surtout l’application et les services inclus. Les reproches portent plutôt sur la lisibilité de la marque et sur la joignabilité.
Apivia mutuelle : qui se cache derrière la marque ?
Le nom Apivia désigne d’abord une mutuelle historique de l’ouest de la France, bien implantée en Nouvelle-Aquitaine. Elle y possède encore des agences physiques, notamment à Angoulême, Bordeaux, Bressuire, Cognac et La Rochelle. En novembre 2020, Apivia Mutuelle a fusionné avec Macif-Mutualité, une autre mutuelle du groupe Macif. De ce rapprochement est née l’entité Apivia Macif Mutuelle, dont le nom figure encore sur de nombreux contrats et courriers.
L’organisation s’est ensuite simplifiée. L’activité santé et prévoyance du groupe est désormais regroupée sous la bannière Macif Santé Prévoyance, une entreprise mutualiste qui n’a pas d’actionnaires à rémunérer. Apivia y reste une marque commerciale. Une filiale, Apivia Courtage, diffuse ses solutions auprès d’un réseau d’intermédiaires d’assurance (courtiers, agents), si bien qu’un même contrat peut se souscrire en direct ou chez un courtier. Depuis janvier 2021, la Macif fait partie d’Aéma Groupe, né de son alliance avec Aésio. Ce groupe mutualiste de protection revendique plus de 11 millions d’assurés.
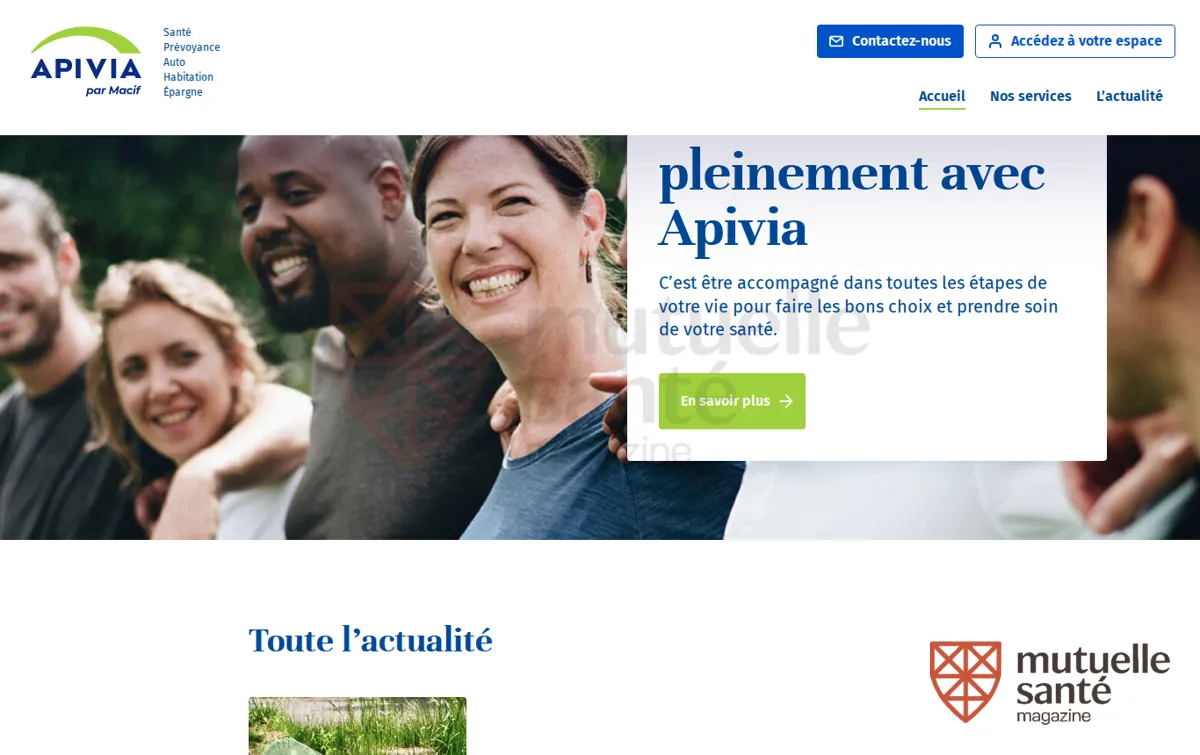
Concrètement, le site officiel apivia.fr ne se limite pas à la santé. Il présente aussi des offres de prévoyance, d’épargne et d’assurance de biens (auto, habitation), c’est-à-dire l’IARD. Le cœur de la marque reste toutefois la complémentaire santé, pour les particuliers, les professionnels indépendants et les entreprises. Pour les contrats d’épargne, le groupe s’appuie sur ses propres structures : un contrat d’assurance-vie souscrit dans cet univers relève souvent de l’assureur-vie du groupe Macif et de ses règles de frais et de fiscalité, et non d’Apivia.
Mutuelle santé Apivia : formules Vitamin, niveaux de garanties et packs
L’offre santé individuelle repose sur la gamme Vitamin. Elle est construite sur une logique de paliers : plusieurs niveaux de garanties, cinq selon les présentations de la marque, vont d’une couverture proche du minimum responsable à une formule renforcée. Les postes de base sont les mêmes pour tous les niveaux : soins courants, hospitalisation, optique, dentaire, aides auditives et pharmacie. Ce qui change, ce sont les taux de prise en charge et les forfaits.
Pour donner un ordre de grandeur, la formule la plus haute rembourse les consultations de généraliste jusqu’à 200 % de la base de remboursement de la Sécurité sociale, Sécurité sociale comprise. Cela couvre une bonne partie des dépassements d’honoraires chez un médecin non adhérent à l’OPTAM, sans les effacer tout à fait. Les niveaux d’entrée, eux, s’approchent de la prise en charge minimale prévue par le contrat responsable.
| Élément de l’offre | Ce qu’il faut en retenir |
|---|---|
| Niveaux de garanties | Plusieurs paliers gradués, du socle essentiel à une couverture renforcée sur les dépassements d’honoraires |
| Packs optionnels | Modules ajoutés au socle pour renforcer un poste précis (optique, dentaire, médecines douces, hospitalisation selon les cas) |
| Réseau de soins | Accès au réseau Carte Blanche, qui négocie des tarifs chez des opticiens, dentistes et audioprothésistes partenaires |
| Travailleurs non salariés | Contrat éligible à la loi Madelin, avec déduction possible des cotisations du revenu professionnel |
| Tiers payant | Carte de tiers payant disponible dans l’application mobile |
Cette modularité est utile, à une condition : lire précisément ce que couvre chaque pack. Un pourcentage affiché ne veut rien dire sans la base sur laquelle il s’applique ni les plafonds annuels associés. Pour s’y retrouver, il est utile de savoir décoder une table de garanties ligne par ligne avant de comparer deux niveaux de la gamme. Les futurs parents ont intérêt à faire la même vérification sur les postes maternité, chambre particulière et dépassements en clinique, car ce sont souvent eux qui distinguent deux formules : la liste des garanties à contrôler pendant une grossesse aide à cibler le bon palier.
Comme pour tout contrat, il faut regarder dans les conditions générales les exclusions, les délais d’attente éventuels sur certains postes et les plafonds en euros. Ce sont des éléments que les supports commerciaux mettent rarement en avant.
Tarifs Apivia mutuelle : ce qui fait varier la cotisation
Apivia ne publie pas de grille tarifaire unique, et c’est normal pour une complémentaire individuelle. Le prix dépend de plusieurs critères :
- l’âge de chaque assuré, qui reste le premier facteur de hausse ;
- le département de résidence, car le coût des soins varie d’une région à l’autre ;
- la composition du foyer (personne seule, couple, enfants) ;
- le niveau de garanties retenu et les packs ajoutés ;
- le statut, un indépendant pouvant bénéficier du cadre Madelin.
À titre indicatif, des comparateurs relevaient en 2026 une entrée de gamme à partir d’environ 14,50 euros par mois. Ce chiffre concerne un profil jeune sur le niveau le plus bas. Il ne dit rien du tarif d’un couple de retraités ou d’une famille sur un niveau intermédiaire, qui sera bien supérieur. Seul un devis nominatif donne un montant fiable.
La souscription peut se faire en ligne, par téléphone avec un conseiller, en agence dans l’ouest ou par un courtier partenaire. Les intermédiaires mettent souvent en avant des réductions pour les couples, les familles ou les indépendants. Leur montant et leurs conditions varient selon le canal et la période : il faut donc les faire apparaître noir sur blanc dans le devis plutôt que de s’en tenir à l’argument commercial. Un dernier réflexe consiste à demander l’évolution de la cotisation sur les années précédentes. Ce sont les hausses annuelles, plus que le premier prix, qui pèsent sur le budget à long terme.
Avis sur Apivia : ce qui ressort des retours d’adhérents et d’experts
Sur les plateformes d’avis spécialisées, Apivia rassemble quelques dizaines d’avis, ce qui reste peu pour un acteur de cette taille. Il faut donc relativiser chaque tendance. Plusieurs points reviennent pourtant de façon régulière.
Côté positif, les adhérents citent souvent l’application mobile. Ils la décrivent comme simple et rapide pour envoyer une demande de remboursement, suivre ses paiements et présenter sa carte de tiers payant. Les analyses d’experts insistent plutôt sur la richesse des services inclus : téléconsultation, assistance 24 heures sur 24, protection juridique en cas de litige médical et accompagnement en cas de maladie grave. Elles soulignent aussi la solidité apportée par l’adossement au groupe Macif.
Côté critique, les remarques portent sur des sujets que l’on retrouve chez beaucoup de complémentaires : temps d’attente au téléphone, délais de traitement de certains dossiers, augmentations de cotisation jugées sensibles avec l’âge. S’y ajoute une confusion propre à la marque. Entre Apivia, Apivia Macif Mutuelle, Macif-Mutualité et Macif Santé Prévoyance, certains adhérents ne savent plus vraiment qui gère leur contrat ni à quelle adresse écrire.
Au total, Apivia apparaît comme une mutuelle sérieuse et bien équipée en services, mais pas comme un acteur à bas prix. Son intérêt dépend beaucoup du niveau de garanties choisi au regard des besoins réels.
Services et assistance inclus dans les contrats Apivia
C’est sans doute le point sur lequel la marque se distingue le plus nettement de l’offre d’entrée de gamme du marché. La page consacrée aux services regroupe les outils numériques et les dispositifs d’accompagnement proposés aux adhérents santé.
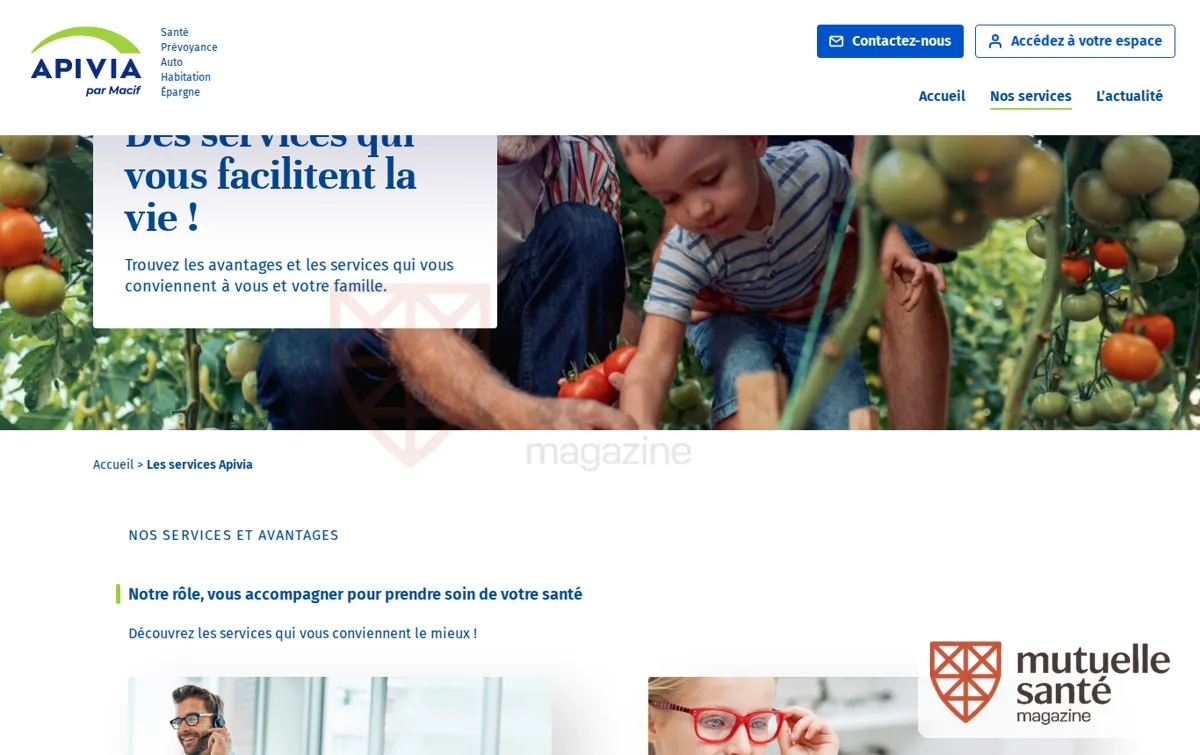
Parmi les services cités dans les présentations de la gamme, on trouve la téléconsultation médicale, l’accès au réseau de soins partenaire et la gestion du contrat dans l’application. S’y ajoute un accompagnement dédié en cas de maladie redoutée, avec notamment une réduction de 10 % sur un site spécialisé dans l’après-cancer. La protection juridique liée à un litige médical complète l’ensemble. On la rencontre rarement dans les contrats standards.
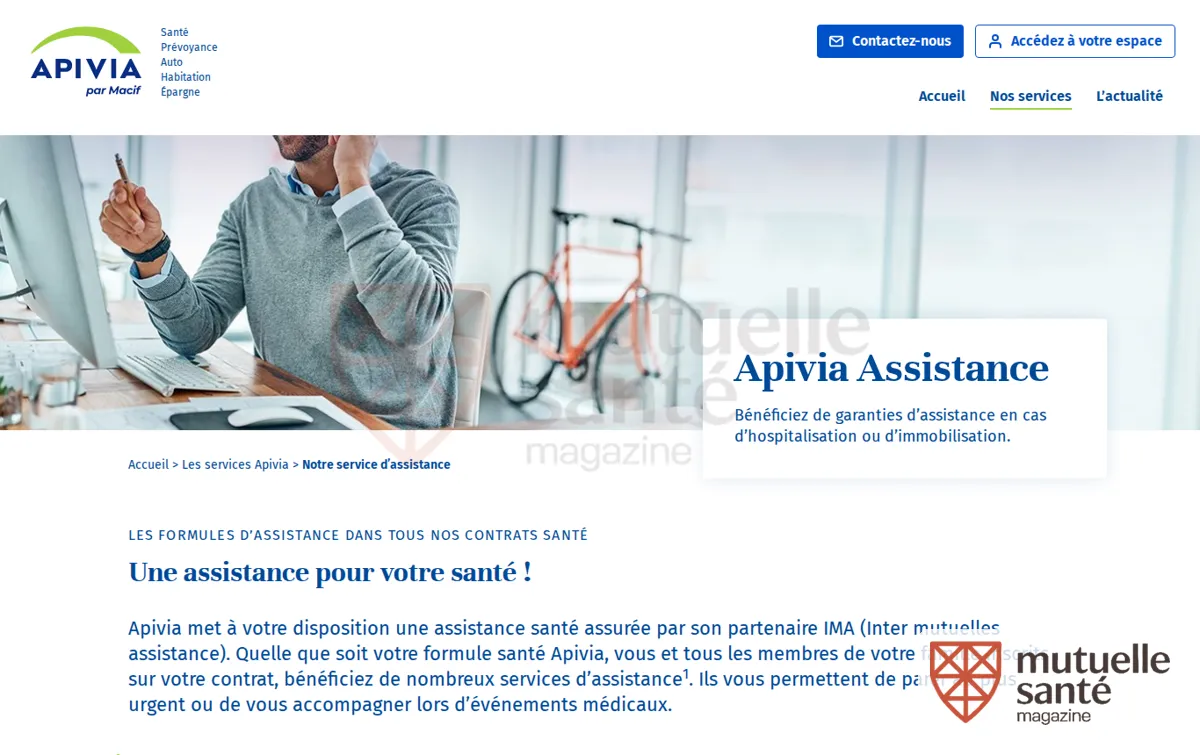
L’assistance fait l’objet d’une page spécifique. Elle couvre les situations où l’adhérent a besoin d’une aide concrète, par exemple après une hospitalisation ou une immobilisation. Le détail des prestations, leurs plafonds et leurs conditions de déclenchement figurent dans la notice d’assistance du contrat, qu’il faut consulter avant d’en avoir besoin.
Apivia relaie par ailleurs les services publics de santé numérique, en particulier Mon Espace Santé. Ce service de l’Assurance maladie a pris la suite du dossier médical partagé (DMP) début 2022, après une phase pilote dans trois départements. Il permet de stocker ses documents médicaux, d’échanger avec des professionnels par une messagerie sécurisée et de tenir un agenda santé. Il est indépendant de la mutuelle, qui ne voit pas son contenu. Chacun reste libre de s’y opposer ou de le fermer.
Espace adhérent, service client et réclamations Apivia
À lire aussi
La gestion courante passe d’abord par l’espace adhérent en ligne, accessible depuis le site officiel ou via l’application mobile. On y télécharge l’attestation et la carte de tiers payant, on suit ses remboursements, on transmet des justificatifs et on modifie ses coordonnées bancaires.
Joindre le service client Apivia et ses horaires
Le service client répond au 09 70 82 08 88, un numéro non surtaxé. Il est ouvert du lundi au jeudi de 8 h à 19 h et le vendredi de 8 h à 18 h, selon les informations publiées par la marque. Ce même canal sert aux questions de gestion de contrat et aux demandes de souscription accompagnée. Pour éviter les allers-retours, mieux vaut préparer son numéro d’adhérent avant d’appeler. Les adhérents qui ont souscrit par un courtier passent parfois par ce dernier pour la gestion : l’interlocuteur figure sur le certificat d’adhésion.
Contacter l’assistance Apivia 24 h sur 24
L’assistance dispose d’une ligne distincte, joignable 24 heures sur 24 et 7 jours sur 7 au 09 70 82 06 92. Ce numéro sert aux situations d’urgence couvertes par la garantie d’assistance, pas aux questions de remboursement.
Faire une réclamation auprès d’Apivia
En cas de désaccord, la première étape consiste à joindre un conseiller par téléphone ou par écrit en exposant précisément le problème. Si la réponse ne convient pas, l’adhérent peut saisir le service réclamations dont les coordonnées figurent sur le site et dans les conditions générales. Une fois cette voie épuisée, il reste le médiateur indiqué au contrat, qui intervient gratuitement. Garder une trace écrite de chaque échange facilite nettement le traitement.
Solidité et sérieux de l’assureur mutualiste
Pour un adhérent, la question de la solidité financière n’a rien d’abstrait : elle conditionne la capacité à rembourser sur la durée. Macif Santé Prévoyance publie chaque année un rapport d’activité et un rapport sur la solvabilité et la situation financière, dit SFCR, comme l’exige la réglementation européenne pour les assureurs. Le groupe met également en avant un engagement de service certifié par AFNOR Certification, qui porte sur la qualité de la relation adhérent. Ces documents sont publics et consultables sur le site officiel.
Côté volume, l’activité santé et prévoyance de la marque couvre entre 1,8 et 2 millions de personnes selon les documents. Elle s’appuie sur plusieurs milliers d’intermédiaires partenaires. Ces chiffres ne garantissent pas la qualité du service au quotidien. Ils indiquent en revanche un acteur installé, loin d’une structure fragile.
Apivia mutuelle points forts et limites
| Points forts | Limites |
|---|---|
| Adossement au groupe Macif et à Aéma Groupe, avec une gouvernance mutualiste | Organisation peu lisible entre Apivia, Apivia Macif Mutuelle et Macif Santé Prévoyance |
| Gamme modulable sur plusieurs niveaux, avec packs optionnels | Aucun tarif public : il faut passer par un devis pour connaître le prix |
| Services étoffés : téléconsultation, assistance 24 h sur 24, protection juridique médicale | Positionnement peu adapté à qui cherche uniquement le prix le plus bas |
| Réseau Carte Blanche et tiers payant dématérialisé | Volume d’avis en ligne limité, donc tendances à interpréter avec prudence |
| Éligibilité Madelin et agences physiques dans l’ouest | Délais d’attente au téléphone régulièrement cités dans les retours |
Apivia face aux autres complémentaires santé
Sur le marché, Apivia se situe dans le segment des mutuelles mutualistes généralistes, aux côtés des grandes mutuelles nationales et des offres santé des assureurs multirisques. Ses concurrents directs proposent des gammes à paliers comparables. La différence se joue donc moins sur la structure de l’offre que sur trois éléments : le niveau réel de remboursement des dépassements d’honoraires, la richesse des services et l’évolution des cotisations dans le temps.
Les acteurs 100 % en ligne affichent souvent des tarifs d’appel plus bas pour les jeunes actifs en bonne santé, en contrepartie de services plus resserrés et sans agence. À l’inverse, Apivia mise sur l’accompagnement et sur l’assistance. Pour une comparaison honnête, il faut opposer deux formules de niveau équivalent, poste par poste, et non deux prix mensuels isolés.
Avant de quitter un contrat existant, plusieurs situations méritent d’être examinées. Un salarié couvert par une complémentaire obligatoire n’a généralement pas besoin d’un contrat individuel en doublon : la question est plutôt de savoir s’il vaut mieux conserver ou non sa couverture collective d’entreprise. Après une rupture de contrat de travail, le maintien gratuit des garanties pendant une période limitée s’applique d’abord. Pour un contrat collectif géré par Apivia Macif Mutuelle, l’ancien salarié peut ensuite demander, dans les six mois, à conserver sa couverture contre une cotisation encadrée, sans questionnaire médical ni délai d’attente. Les points à vérifier sur la portabilité évitent les mauvaises surprises à ce moment-là. Enfin, résilier au mauvais moment peut créer une période sans couverture : choisir le bon calendrier pour changer de complémentaire compte autant que le choix du nouvel assureur.
Pour les foyers aux revenus modestes, une autre piste passe avant toute mutuelle payante : la Complémentaire santé solidaire. Accordée sous conditions de ressources par l’Assurance maladie, elle est gratuite ou coûte moins de un euro par jour et par personne selon les revenus. Elle peut être gérée par l’Assurance maladie ou par un organisme complémentaire inscrit sur la liste officielle. La demande se fait en ligne sur le compte ameli ou auprès de sa caisse.
Apivia mutuelle : pour quel profil est-ce un bon choix ?
Apivia convient bien aux personnes qui attachent de l’importance aux services autour du contrat, et pas seulement aux taux de remboursement. C’est le cas des familles qui veulent une assistance solide, des indépendants qui profitent du cadre Madelin, et des habitants de l’ouest qui apprécient de pouvoir pousser la porte d’une agence. Les adhérents déjà clients du groupe Macif y trouveront aussi une cohérence de gestion. Les profils qui consultent régulièrement des spécialistes en secteur 2 gagnent à viser les niveaux supérieurs de la gamme, où la prise en charge des dépassements devient réellement protectrice.
Elle est moins pertinente pour un jeune actif en bonne santé qui cherche uniquement le prix le plus bas : des offres en ligne épurées lui coûteront souvent moins cher. Elle l’est aussi peu pour un salarié déjà couvert par un bon contrat collectif, ou pour un foyer éligible à la Complémentaire santé solidaire. Dans tous les cas, la démarche reste la même : demander un devis nominatif, comparer à garanties équivalentes et lire les plafonds avant de signer.
Apivia et la Macif, est-ce la même mutuelle ?
Apivia est une marque du groupe Macif. Son activité santé et prévoyance est portée par Macif Santé Prévoyance, entité mutualiste issue notamment de la fusion de 2020 entre Apivia Mutuelle et Macif-Mutualité. Le groupe Macif appartient lui-même à Aéma Groupe depuis 2021.
Comment obtenir son attestation de mutuelle Apivia ?
L’attestation se télécharge dans l’espace adhérent en ligne ou dans l’application mobile, rubrique documents du contrat. La carte de tiers payant y est aussi disponible sous forme dématérialisée. En cas de difficulté de connexion, le service client peut renvoyer les documents par courrier ou par e-mail.
Peut-on résilier un contrat Apivia à tout moment ?
Pour un contrat santé individuel, la résiliation est possible à tout moment après un an d’adhésion, sans frais ni justificatif. Le nouvel organisme peut se charger des formalités. Avant la première année, il faut s’en tenir à l’échéance annuelle ou à un motif prévu par la loi.
Comment postuler chez Apivia ?
Les offres d’emploi sont publiées dans la rubrique recrutement du site officiel, où les candidatures se déposent directement en ligne. Les postes couvrent la relation adhérent, la gestion, le commercial et les fonctions support, souvent en lien avec les implantations de l’ouest de la France.
L’auteur
Rédactrice en chef
Je décortique les tableaux de garanties et les notices contractuelles depuis une dizaine d’années pour en tirer des explications lisibles. Mon travail consiste à chiffrer les restes à charge avant de les raconter.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5544 votes
Commentaires
Soyez le premier à réagir.